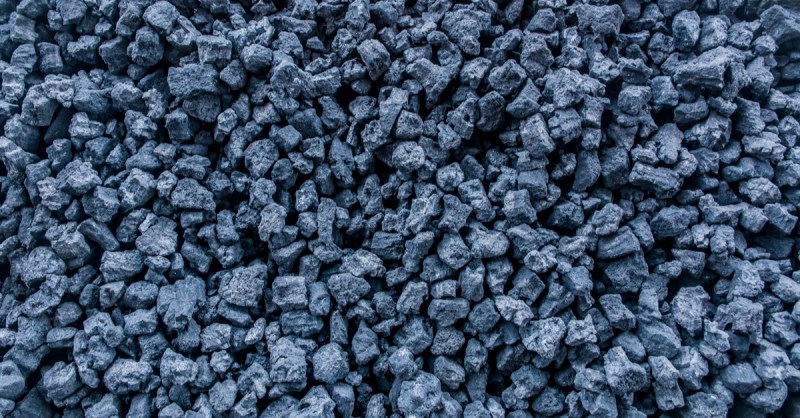
به گزارش تجارت، معدن و فولاد: رونق صنعت فولاد هند در حال دگرگون کردن بازار جهانی حملونقل دریایی زغال سنگ متالورژیک (ککشو) و کک است. به گفته کارشناسان این صنعت، تولید فولاد در هند از ۱۰۴ میلیون تن در سال ۲۰۲۱ به حدود ۱۶۹ میلیون تن در سال ۲۰۲۶ افزایش یافته است.
در همین حال، ظرفیت نصبشده به حدود ۲۲۰ میلیون تن رسیده و پیشبینی میشود، این رقم تا سال ۲۰۳۰ به مرز ۳۰۰ میلیون تن نزدیک شود.
به گزارش آرگوس، گسترش سریع این صنعت، تقاضای زیادی برای مواد اولیه وارداتی ایجاد کرده است. هند در حال حاضر سالانه حدود ۱۷۵ میلیون تن زغال سنگ ککشو مصرف میکند، اما تولید داخلی تنها حدود ۲۰ میلیون تن است؛ مسالهای که باعث وابستگی شدید این کشور به منابع خارجی شده است.
انتظار میرود تا سال ۲۰۳۰، مجموع واردات زغال سنگ ککشو و زغال سنگ PCI به ۱۲۰ میلیون تن در سال افزایش یابد (۹۰ میلیون تن زغال سنگ ککشو و ۳۰ میلیون تن PCI خواهد بود).
همزمان، جغرافیای تامین نیز در حال تغییر است. سهم استرالیا به عنوان تامینکننده پیشرو و سنتی بهتدریج رو به کاهش است، زیرا خریداران هندی واردات خود را از ایالات متحده، موزامبیک و روسیه افزایش میدهند، بویژه، خرید PCI روسیه به دلیل قیمتهای جذاب و کیفیت مطلوب، رشد قابلتوجهی داشته است.
روندهای مشابهی در بازار کک نیز مشاهده میشود. هند در هفت ماهه ۲۰۲۶ حدود ۴ میلیون تن کک وارد کرد و پیشبینی میشود، حجم واردات تا پایان سال به ۶.۵ میلیون تن برسد و تا سال ۲۰۳۰ در محدوده ۶ تا ۷ میلیون تن باقی بماند. اندونزی به لطف قیمتهای مناسب، نزدیکی جغرافیایی و تعرفههای ضددامپینگ پایینتر با تامین ۲.۷ میلیون تن کک در هفت ماهه ۲۰۲۶ به تامینکننده اصلی این محصول تبدیل شده است.
گسترش ظرفیت تولید کک در اندونزی میتواند جایگاه چین را به عنوان بزرگترین صادرکننده این محصول در جهان تضعیف کند. با این حال، چین همچنان بازیگری کلیدی باقی مانده است؛ چرا که اختلال در تولید استان شانشی، عرضه داخلی زغال سنگ ککشو را محدود کرده است و این امر از قیمتهای جهانی حمایت میکند.
برای تولیدکنندگان فولاد هند، عامل تعیینکننده همچنان هزینه نهایی (شامل تحویل) است که به نرخهای حملونقل، کیفیت مواد اولیه، تعرفههای ضددامپینگ و هزینه تولید کک در داخل بستگی دارد. در نتیجه، توسعه صنعت فولاد هند در حال ایجاد تقاضای ساختاری و بلندمدت برای زغال سنگ و کک است و فرصتهای جدیدی را برای تامینکنندگان جهانی فراهم میکند.
بر اساس گزارش مرکز GMK، کمبود زغال سنگ ککشو در چین تا سال ۲۰۲۷ ادامه خواهد داشت و با وجود تلاشهای مقامات برای احیای تولید داخلی و تثبیت قیمتها، تقاضای بالایی برای واردات تضمین خواهد شد. کمیسیون توسعه و اصلاحات ملی چین خواستار تسریع در فعالیت معادنی شده که پس از ماه میتعطیل شده بودند و مجوز آغاز دوباره کار برای تاسیسات کمخطر صادر شده است. انتظار میرود، روند بهبود تولید در استان شانشی از سه ماهه چهارم آغاز شود، هرچند بازگشت کامل به شرایط عادی زودتر از نیمه نخست ۲۰۲۷ محقق نخواهد شد.