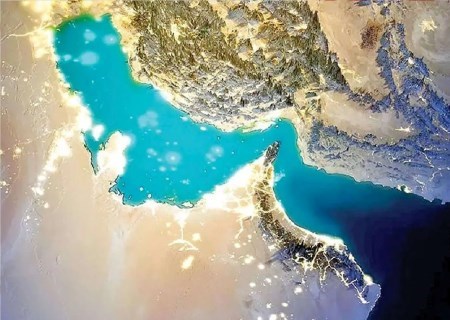
به گزارش تجارت، معدن و فولاد: بازار جهانی فولاد در دوماه پایانی سال۲۰۲۶ همچنان زیر سایه مجموعهای از عوامل ژئوپلیتیکی و اقتصادی قرار دارد؛ از تداوم جنگ ایران و محدودیتهای تنگه هرمز گرفته تا ضعف بخش مسکن چین و افزایش عرضه سنگآهن در بازار جهانی. کارشناسان باور دارند تا زمانی که تکلیف شرایط فعلی تنگه هرمز و غرب آسیا روشن نشود نمیتوان چشمانداز باثباتی برای بازار فولاد منطقه ترسیم کرد چراکه اختلال در مسیرهای حملونقل دریایی فقط بر بازار انرژی اثر نگذاشته و زنجیره تجارت مواد اولیه و فلزات از آهن قراضه تا آلومینیوم و فولاد را نیز تحتتاثیر قرار داده است.
بستهماندن یا محدودیت تردد در تنگه هرمز هزینههای حمل و تجارت را افزایش داده و حتی برخی محمولههای مرتبط با تجارت آهن قراضه و کالاهای فلزی کشورهای حاشیه خلیجفارس را با اختلال مواجه کرده است. در بازار سنگآهن شرایط به نفع افزایش قابلتوجه قیمت نیست. عرضه بیشتر از تقاضاست و افزایش تدریجی تولید معدن سیماندو در گینه همزمان با عرضه بالای استرالیا و برزیل فشار تازهای بر بازار وارد کرده است.
رشد موجودی سنگآهن در بنادر چین نیز این فشار را تقویت میکند. نکته مهم دیگر توجه به تغییر الگوی تقاضای فولاد در چین است. تقاضای فولاد چین بهتدریج از بخش ساختوساز به سمت صنایع تولیدی در حال تغییر است. سهم ساختوساز از مصرف فولاد این کشور از ۵۸درصد در سال۲۰۲۰ به ۴۹درصد در سال۲۰۲۵ کاهش یافته درحالیکه سهم صنایع تولیدی در همین دوره از ۴۲درصد به ۵۱درصد افزایش پیدا کرده است. این تغییر ساختاری جهتگیری سرمایهگذاری در تجهیزات فولادسازی را نیز دگرگون و توجه بیشتری را به کیفیت محصولات قابلیتهای نورد و عملکرد زیستمحیطی معطوف کرده است.
با توجه به این شرایط کارشناسان باور دارند که در دوتاسهماه آینده قیمتها احتمالا در محدوده فعلی با نوسان محدود حرکت خواهند کرد و پس از تعطیلات سال نو چینی باید شرایط عرضه و تقاضا بار دیگر ارزیابی شود. از این منظر بازار جهانی فولاد و مواد اولیه در آستانه۲۰۲۷ بیش از هر چیز در انتظار کاهش نااطمینانیهای ژئوپلیتیکی و بازگشت تعادل به سمت تقاضاست.
جنگ؛ عامل اصلی نااطمینانی بازار
کیوان جعفری طهرانی، کارشناس ارشد بازارهای جهانی فولاد با اشاره به چشمانداز بازار در دو ماه پایانی سال میلادی گفت: تنشهای متعددی در بازار شکل گرفته و تداوم جنگ ایران نیز یکی از عوامل اثرگذار بوده و همچنان بر بازار تاثیر دارد. محدودیت در تنگه هرمز به خودی خود موجب افزایش هزینهها شده و آثار آن را میتوان در بازار نفت، مشتقات نفتی و همچنین زنجیره تجارت فلزات مشاهده کرد.
وی افزود: تعدادی از کشورهای حاشیه خلیجفارس در زنجیره فولاد هم خریدار و هم فروشنده و صادرکننده آهن قراضه هستند. در این مدت حتی شاهد اختلال در مسیر برخی محمولههای صادراتی آهن قراضه از امارات به مقصد پاکستان و همچنین برخی کانتینرهای درحال حمل در منطقه بودیم.
جعفری طهرانی ادامه داد: آثار این شرایط محدود به فولاد نیست و زنجیره آلومینیوم نیز بهشدت تحت تاثیر قرار گرفته زیرا امارات و بحرین از تولیدکنندگان بزرگ آلومینیوم منطقه محسوب میشوند. در حوزه فولاد نیز این وضعیت هم بر تولید و صادرات کشورهای منطقه و هم بر واردات آنها اثر گذاشته است.
چشمانداز روشن در گرو پایان جنگ
کارشناس ارشد بازارهای جهانی فولاد تاکید کرد: تا زمانی که وضعیت جنگ مشخص نشود نمیتوان برای غرب آسیا و خاورمیانه ازجمله ایران افق کاملا روشنی ترسیم کرد.
جعفریطهرانی افزود: مذاکراتی درباره جنگ ایران و جنگ اوکراین مطرح است و اگر این مناقشات تا پایان سال۲۰۲۶ به سمت خاتمه حرکت کنند بازار فولاد میتواند از دوجنبه عرضهوتقاضا از شرایط فعلی عدم ثبات فاصله بگیرد و وارد فضای روشنتری شود.
چین همچنان گرفتار رکود مسکن
کارشناس ارشد بازارهای جهانی فولاد در ادامه با اشاره به شرایط چین گفت: چین بهعنوان بزرگترین تولیدکننده و مصرفکننده فولاد جهان همچنان در حوزه اقتصاد مسکن وضعیت مناسبی ندارد. مصرف فولاد در بخش ساختوساز این کشور در حال کاهش بوده و بخش بیشتری از مصرف فولاد به سمت فعالیتهای صنعتی حرکت کرده است.
وی افزود: انتظار نمیرود این روند در کوتاهمدت تغییر جدی داشته باشد. تعطیلات سال نو چینی در اواخر ژانویه یا اوایل فوریه برگزار میشود و حدود سهماه تا آن زمان باقی مانده بنابراین ضعف نسبی بخش ساختوساز میتواند نهتنها دو ماه پایانی سال میلادی بلکه بخش مهمی از ماه ژانویه را نیز دربرگیرد و بر بازار مصرف فولاد چین اثر بگذارد.
سنگآهن در وضعیت اشباع
جعفریطهرانی با اشاره به وضعیت بازار سنگآهن گفت: بازار در شرایط فعلی با مازاد عرضه مواجه بوده و حجم عرضه از میزان تقاضا بیشتر شده است. وی افزود: زمانی که معدن سیماندو در گینه در اواخر سال میلادی گذشته وارد مدار تولید شد در ابتدا صحبت از تاثیر حدود ۲۰میلیون تن تولید آن بر بازار بود اما روند افزایش تولید نشان داد که اثر این پروژه میتواند بهمراتب بیشتر باشد. ظرفیت تولید سیماندو در ادامه میتواند به حدود ۱۵۰میلیون تن در سال برسد و افزایش تدریجی تولید آن یکی از عوامل مهم سمت عرضه خواهد بود.
فشار استرالیا و برزیل بر بازار
کارشناس ارشد بازارهای جهانی فولاد ادامه داد: همزمان با رشد تولید سیماندو، عرضه سنگآهن از سوی استرالیا و برزیل نیز ادامه دارد و این ترکیب باعث افزایش فشار عرضه در بازار شده است.
وی اظهار کرد: از سوی دیگر، افزایش موجودی سنگآهن در بنادر چین نیز عامل دیگری است که به قیمتها فشار وارد میکند. وقتی عرضه بالا باشد و تقاضا نتواند با همان سرعت رشد کند، زمینهای برای افزایش قابلتوجه قیمت وجود نخواهد داشت.
۳ ماه کمنوسان برای سنگآهن
کارشناس ارشد بازارهای جهانی فولاد درباره چشمانداز کوتاهمدت قیمت سنگآهن گفت: به نظر میرسد این شرایط دستکم تا تعطیلات سال نو چینی ادامه پیدا کند بنابراین در دو تا سه ماه آینده انتظار روند قیمتی بسیار مثبتی نمیرود.
جعفریطهرانی افزود: احتمالا قیمت سنگآهن در همین محدوده فعلی و با نوسانی محدود حرکت خواهد کرد. پس از تعطیلات سال نو چینی باید دوباره شرایط تولید، موجودی بنادر، تقاضای فولاد و وضعیت اقتصاد چین بررسی شود تا بتوان ارزیابی دقیقتری از ادامه مسیر بازار ارائه کرد.
۳ سناریو برای بازار فولاد در ماههای آینده
در سناریوی صعودی کاهش مستمر موجودی سنگآهن و ورق گرم چین، افزایش تولید چدن مذاب و رشد سفارشهای قطعی در اروپا و هند میتواند زمینه تقویت قیمت مواد اولیه و محصولات فولادی را فراهم کند. افزایش قیمت زغالسنگ ککشو و سایر نهادههای تولید نیز هزینه جایگزینی موجودی را بالا میبرد. با این حال اگر افزایش قیمتهای پیشنهادی به معاملات واقعی منجر نشود یا کارخانهها نرخ بهرهبرداری از ظرفیت خود را کاهش دهند تداوم روند صعودی با محدودیت مواجه خواهد شد. در سناریوی نزولی افزایش دوباره موجودی سنگآهن بنادر چین از سطح گزارششده ۷۵/۱۴۷میلیون تن، کاهش سفارشهای صادراتی و تشدید رقابت قیمتی میان تولیدکنندگان میتواند قیمت شمش و میلگرد را تحت فشار قرار دهد.
در این وضعیت تولیدکنندگانی که با هزینه بالاتر انرژی و تامین مالی فعالیت میکنند بیشتر در معرض کاهش حاشیه سود قرار خواهند گرفت. البته افت تولید، محدودیت عرضه مواد اولیه یا بهبود پایدار مصرف نهایی میتواند از شدت این فشار بکاهد. در سناریوی پایه نیز انتظار میرود بازارها عملکرد یکسانی نداشته باشند و تفاوت میان وضعیت عرضه، تقاضا، هزینه انرژی و سیاستهای تجاری کشورها، مسیر قیمتها را در مناطق مختلف تعیین کند.
رشد تقاضای جهانی؛ بدون تضمین افزایش هماهنگ قیمتها
انجمن جهانی فولاد رشد ۷/۱درصدی تقاضای جهانی فولاد در سال۲۰۲۷ را پیشبینی کرده است. با این حال افزایش تقاضا الزاما به رشد همزمان قیمتها در تمام بازارها منجر نمیشود. تفاوت ظرفیت تولید، سیاستهای تجاری، هزینه انرژی و سطح موجودیها میتواند باعث شود برخی مناطق با افزایش قیمت و برخی دیگر با رکود یا فشار نزولی مواجه شوند.
از این رو ارزیابی بازار فولاد به بررسی همزمان روند قیمتها و شواهد واقعی تقاضا نیاز دارد. افزایش قیمت پیشنهادی فروش درصورتیکه به ثبت معاملات قطعی و افزایش حجم خرید منجر نشود بهتنهایی نشانه تغییر روند بازار نخواهد بود.
هزینه تمامشده و نقدشوندگی؛ معیار اصلی تصمیم تجاری
در چنین شرایطی مدیریت نقدشوندگی و هزینه جایگزینی کالا اهمیت بیشتری از اتکا به اختلاف اسمی قیمتها پیدا میکند. بازرگانان باید میان قیمت پیشنهادی، معامله قطعی، شاخص بازار نقدی و قیمت تسویه قراردادهای آتی تمایز قائل شوند. مقایسه قیمتهای FOB، CFR و EXW بدون محاسبه هزینه حمل، بیمه، ترخیص، تامین مالی و تبدیل ارز میتواند به برآورد نادرست سود منجر شود. تفاوت گرید، ابعاد، ضخامت، استاندارد فنی و مبدا تولید نیز بر قیمت فروش مجدد و پذیرش کالا در بازار مقصد تاثیر میگذارد بنابراین اختلاف قیمت میان دو بازار تنها زمانی به فرصت تجاری تبدیل میشود که پس از محاسبه تمام هزینهها، حاشیه سود خالص قابل قبولی باقی بماند.
برای صادرکنندگان ایرانی این ملاحظات با ریسک نوسان ارز، محدودیتهای نقلوانتقال پول، الزامات تحریمی و مقررات گمرکی کشورهای مقصد پیوند خورده است. درنتیجه حتی معاملهای که در محاسبات اولیه سودآور به نظر میرسد، ممکن است بهدلیل تاخیر در وصول مطالبات یا دشواری فروش مجدد، بازده مورد انتظار را ایجاد نکند.
خرید مرحلهای، دریافت تاییدیه مشخصات فنی، تعیین شرایط پرداخت پیش از تعهد مالی و هماهنگکردن زمان خرید با سفارشهای قطعی مشتریان ازجمله اقداماتی است که میتواند ریسک نگهداری موجودی و فشار بر سرمایه در گردش را کاهش دهد.
منبع: وبسایت شخصی کیوان جعفری طهرانی