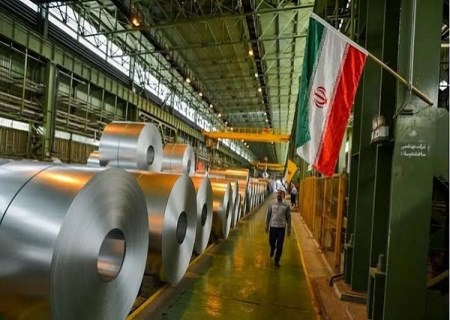
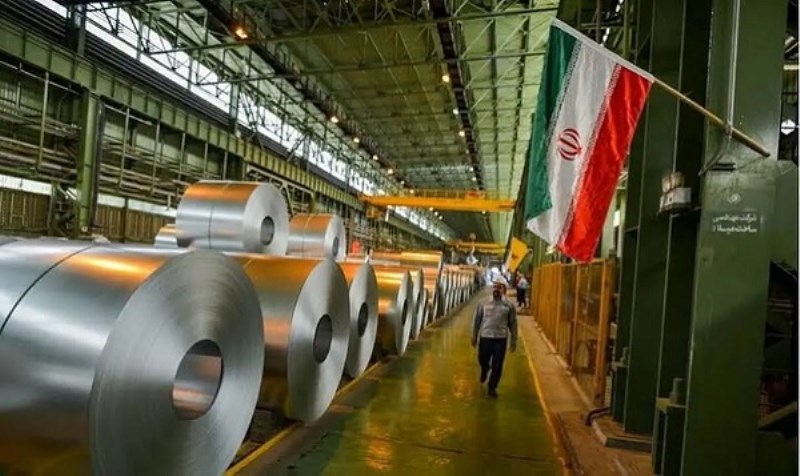
به گزارش تجارت، معدن و فولاد: محدودیتهای انرژی و اختلال در حملونقل دریایی، چشمانداز صنعت فولاد ایران را تحت تأثیر قرار داده است. کاهش تولید و محدود شدن صادرات، علاوه بر تهدید جایگاه جهانی ایران، درآمدهای ارزی این صنعت را نیز با ابهام روبهرو کرده است. برآوردها نشان میدهد جایگاه ایران از رتبه دهم تولیدکنندگان فولاد جهان به رتبه یازدهم یا دوازدهم تنزل میکند.
پیش از محاصره دریایی، انتظار میرفت با انتقال برق واحدهای آسیبدیده به کارخانههای دارای ظرفیت خالی، افت تولید جبران شود و تولید سالانه به ۳۰ میلیون تن برسد. اما تداوم جنگ و محدودیتهای دریایی این پیشبینی را تحت تأثیر قرار داد؛ بهطوریکه در صورت ادامه روند تولید نیمه نخست سال، تولید فولاد ایران در پایان سال به حدود ۲۶ تا ۲۷ میلیون تن محدود خواهد شد.
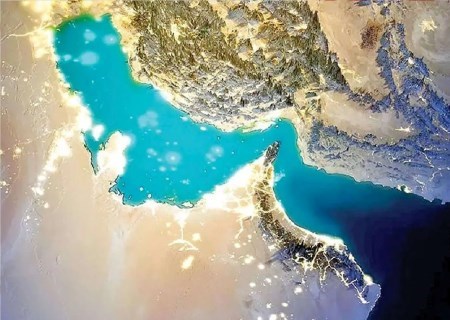
در بخش صادرات، توقف کشتیها در بنادر جنوبی به مانعی جدی تبدیل شده است. برخی کشتیهای حامل شمش فولاد، بریکت گرم و سنگآهن با مقصد چین و دیگر بازارهای دوردست، یک تا سه ماه در انتظار حرکت ماندهاند. همزمان، هزینه حمل دریایی یک کشتی ۵۰ هزار تنی به بیش از ۴۰ دلار بهازای هر تن رسیده است؛ رقمی که در مقایسه با قیمت ۶۲ تا ۷۴ دلاری کنسانتره و گندله، صرفه اقتصادی صادرات این محصولات به چین را کاهش میدهد.
محدودیت صادرات و اختلال در دسترسی به بازارهای منطقهای و دوردست، ارزآوری صنعت فولاد را نیز کاهش داده است. این صنعت پیشتر تا ۱۰ میلیارد دلار ارزآوری داشت، اما اکنون علاوه بر دشواری ارسال محصولات، با محدودیت تأمین مواد اولیه وارداتی، از جمله زغالسنگ موردنیاز کورههای بلند، مواجه است.
با وجود نقش جنگ و محاصره دریایی در تشدید مشکلات کنونی، ناترازی انرژی ریشهای قدیمیتر دارد. بحران تأمین گاز و خاموشیهای گسترده در دورههای گذشته، نشانههایی از ناهماهنگی میان عرضه و تقاضای انرژی بودند؛ روندی که با رشد مصرف و کمبود سرمایهگذاری در زیرساختها ادامه یافت. اکنون تداوم این چالش ساختاری در کنار محدودیتهای صادراتی، فشار مضاعفی بر تولید فولاد وارد کرده است.