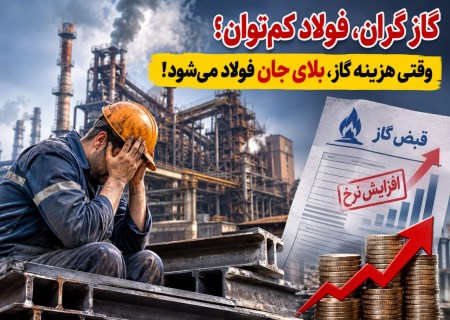
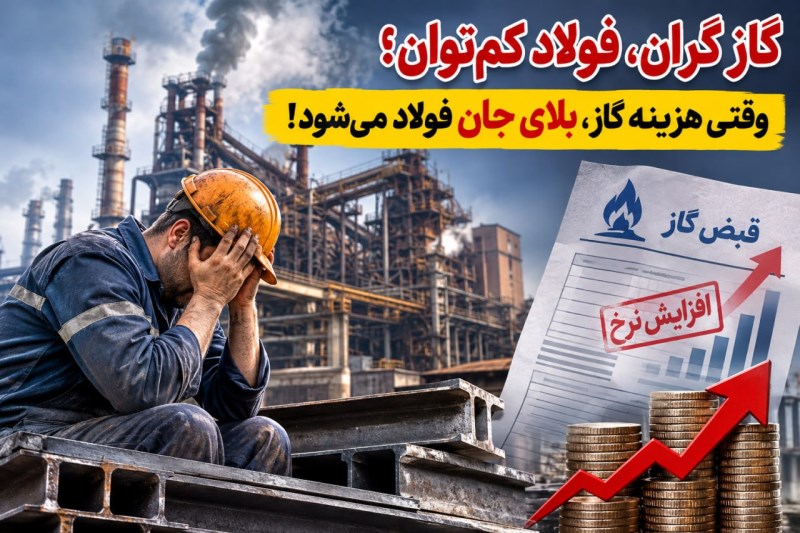
به گزارش تجارت، معدن و فولاد: امروز همه فولادسازان، یکصدا فریاد میزنند که هزینه بالای گاز، فشار بسیار زیادی بر روند تولید به جای گذاشته و مانع از افزایش تولید در این شرایط حساس کشور شده است.
در شرایطی که صنایع فولادی و معدنی کشور همچنان با پیامدهای اقتصادی و تولیدی جنگ، محدودیتهای تأمین انرژی و افزایش هزینههای تولید دستوپنجه نرم میکنند، نحوه قیمتگذاری گاز طبیعی به یکی از دغدغههای جدی این بخش تبدیل شده است.
مسئلهای که صرفاً به میزان مصرف انرژی محدود نمیشود و مجموعهای از فرمولهای قیمتگذاری، هزینههای انتقال و توزیع، عوارض قانونی و جرایم مالی را در بر میگیرد؛ عواملی که در نهایت میتوانند بر بهای تمامشده محصولات فولادی و توان رقابتپذیری تولیدکنندگان اثرگذار باشند.
در چنین شرایطی، این پرسش مطرح است که آیا سیاستهای قیمتگذاری انرژی با واقعیتهای اقتصادی و محدودیتهای پیشروی صنایع فولادی تناسب دارد؟ بهویژه آنکه واحدهای احیای مستقیم، بهعنوان یکی از حلقههای اصلی زنجیره تولید فولاد، وابستگی قابلتوجهی به گاز طبیعی دارند و هرگونه تغییر در هزینه تأمین این انرژی، مستقیماً بر اقتصاد تولید آنها اثر میگذارد.
فرمولی که نرخ گاز فولادسازان را تعیین میکند
یکی از مبانی اصلی تعیین نرخ گاز مصرفی واحدهای احیای مستقیم، مصوبه اصلاحشده هیات وزیران در سال ۱۴۰۲ است. بر اساس این مصوبه، نرخ گاز مصرفی این واحدها در بخش سوخت، معادل ۶۰ درصد نرخ خوراک گاز پتروشیمیها تعیین شده است. بنابراین، برای درک سازوکار قیمتگذاری گاز در واحدهای احیای مستقیم، ابتدا باید مبنای محاسبه نرخ خوراک پتروشیمیها را بررسی کرد.
طبق ابلاغیه وزارت نفت، نرخ خوراک گاز پتروشیمیها بر اساس ترکیب دو مؤلفه محاسبه میشود: ۵۰ درصد میانگین وزنی قیمت گاز در بازارهای داخلی، صادراتی و وارداتی و ۵۰ درصد قیمت گاز طبیعی در بازارهای بینالمللی.
در بخش بینالمللی این فرمول نیز میانگین هموزن قیمت گاز در چهار هاب مرجع شامل هنریهاب آمریکا، آلبرتا کانادا، انبیپی بریتانیا و تیتیاف هلند مبنای محاسبه قرار میگیرد.
به این ترتیب، نرخ گاز مصرفی واحدهای احیای مستقیم از سازوکاری تأثیر میپذیرد که بخشی از آن به تحولات بازارهای جهانی گاز وابسته است؛ موضوعی که ضرورت بررسی تناسب این فرمول با شرایط اقتصادی، ساختار هزینهای و الزامات رقابتی صنعت فولاد ایران را دوچندان میکند.
قبض گاز؛ فقط بهای مصرف نیست
اما آنچه هزینه نهایی گاز صنایع را شکل میدهد، صرفاً نرخ پایه مصرف نیست. بررسی اجزای قبض گاز نشان میدهد هزینههای جانبی و قانونی نیز سهم قابلتوجهی در مبلغ پرداختی واحدهای تولیدی دارند.
یکی از این موارد، هزینه انتقال و توزیع گاز است. بر اساس گزارش مبانی قیمت گاز، این هزینه معادل ۱۴/۹ درصد مبلغ قبض عنوان شده و مبنای دریافت آن به آییننامه اجرایی بند «پ» تبصره ۱۳ قانون بودجه سال ۱۴۰۴ بازمیگردد. در نتیجه، واحدهای صنعتی علاوه بر بهای گاز مصرفی، باید هزینه انتقال و توزیع آن را نیز پرداخت کنند.
موضوع دیگر، جریمه تأخیر در پرداخت گازبها و عوارض ۱۰ درصدی گازرسانی است. مطابق مبنای اعلامشده در گزارش، در صورت تأخیر در تسویه بدهی، جریمهای معادل ۲/۵ درصد اصل بدهی بهصورت ماهانه اعمال میشود که مستند آن ماده ۱۹۰ قانون مالیاتهای مستقیم عنوان شده است. این موضوع در شرایطی که برخی واحدهای تولیدی با فشار نقدینگی و دشواریهای تامین سرمایه در گردش مواجهاند، میتواند هزینه مضاعفی به بنگاهها تحمیل کند.
بدون شک، این رویه قیمتگذاری گاز و فشار مضاعف ناشی از آن بر فولادسازان، مناسب صنایع فولاد کشور در این شرایط بحرانی نیست و به نظر میرسد، مسوولان باید در روند تصمیمگیریهای خود، به طور جدی تجدیدنظر کنند.
منبع: گروه رسانهای پردازش